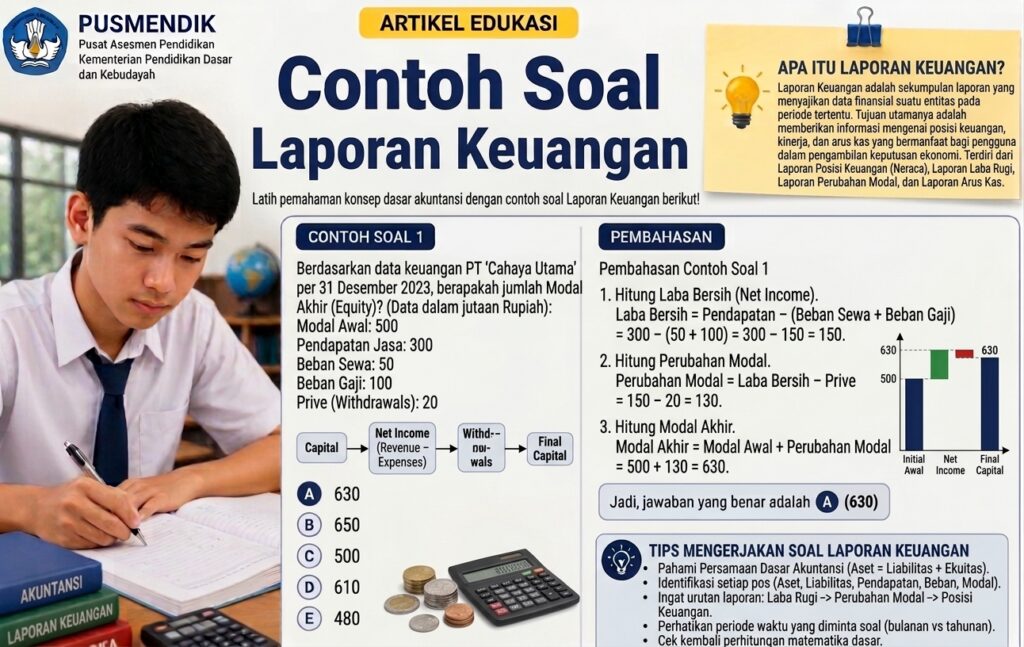
Contoh soal laporan keuangan dapat membantu siswa memahami cara menyusun dan menganalisis informasi keuangan suatu perusahaan. Laporan keuangan merupakan hasil akhir dari proses akuntansi yang digunakan untuk memberikan gambaran mengenai kondisi keuangan dan kinerja perusahaan.
Beberapa laporan keuangan dasar yang perlu dipahami adalah laporan laba rugi, laporan perubahan modal, neraca atau laporan posisi keuangan, dan laporan arus kas. Setiap laporan memiliki fungsi yang berbeda, tetapi semuanya saling berkaitan.
Laporan laba rugi digunakan untuk mengetahui pendapatan, beban, dan laba atau rugi perusahaan dalam suatu periode. Rumus sederhananya:
Laba Bersih = Pendapatan − Beban
Laporan perubahan modal menunjukkan perubahan modal pemilik akibat investasi, laba atau rugi, dan prive. Secara sederhana:
Modal Akhir = Modal Awal + Laba Bersih + Investasi Tambahan − Prive
Sementara itu, laporan posisi keuangan menggambarkan hubungan antara aset, liabilitas, dan ekuitas melalui persamaan:
Aset = Liabilitas + Ekuitas
Soal Nomor 1
Pertanyaan
Sebuah perusahaan memperoleh pendapatan jasa sebesar Rp8.000.000 dan memiliki total beban sebesar Rp3.000.000. Laba bersih perusahaan adalah ….
Pilihan Jawaban
A. Rp3.000.000
B. Rp4.000.000
C. Rp5.000.000
D. Rp6.000.000
E. Rp7.000.000
Jawaban Benar
C. Rp5.000.000
Pembahasan Lengkap
Gunakan rumus:
Laba Bersih = Pendapatan − Beban
= Rp8.000.000 − Rp3.000.000
= Rp5.000.000
Jadi, laba bersih perusahaan adalah Rp5.000.000.
Kompetensi yang Diukur
Menghitung laba bersih.
Indikator Pembelajaran
Peserta didik mampu menentukan laba berdasarkan pendapatan dan beban.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Soal Nomor 2
Pertanyaan
Perusahaan memiliki pendapatan Rp12.000.000 dan beban Rp15.000.000. Kondisi perusahaan adalah ….
Pilihan Jawaban
A. Laba Rp3.000.000
B. Laba Rp27.000.000
C. Rugi Rp3.000.000
D. Rugi Rp12.000.000
E. Impas
Jawaban Benar
C. Rugi Rp3.000.000
Pembahasan Lengkap
Karena beban lebih besar daripada pendapatan:
Rugi = Beban − Pendapatan
= Rp15.000.000 − Rp12.000.000
= Rp3.000.000
Jadi, perusahaan mengalami rugi Rp3.000.000.
Kompetensi yang Diukur
Menentukan laba atau rugi.
Indikator Pembelajaran
Peserta didik mampu membandingkan pendapatan dan beban untuk menentukan kondisi usaha.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Soal Nomor 3
Pertanyaan
Modal awal perusahaan sebesar Rp20.000.000. Selama periode berjalan, perusahaan memperoleh laba bersih Rp6.000.000 dan pemilik mengambil prive Rp2.000.000. Modal akhir perusahaan adalah ….
Pilihan Jawaban
A. Rp22.000.000
B. Rp24.000.000
C. Rp26.000.000
D. Rp28.000.000
E. Rp30.000.000
Jawaban Benar
B. Rp24.000.000
Pembahasan Lengkap
Gunakan:
Modal Akhir = Modal Awal + Laba − Prive
= Rp20.000.000 + Rp6.000.000 − Rp2.000.000
= Rp24.000.000
Jadi, modal akhir adalah Rp24.000.000.
Kompetensi yang Diukur
Menghitung modal akhir.
Indikator Pembelajaran
Peserta didik mampu menentukan modal akhir berdasarkan modal awal, laba, dan prive.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 4
Pertanyaan
Perusahaan memiliki aset sebesar Rp50.000.000 dan liabilitas sebesar Rp20.000.000. Besar ekuitas perusahaan adalah ….
Pilihan Jawaban
A. Rp20.000.000
B. Rp25.000.000
C. Rp30.000.000
D. Rp35.000.000
E. Rp70.000.000
Jawaban Benar
C. Rp30.000.000
Pembahasan Lengkap
Gunakan persamaan akuntansi:
Aset = Liabilitas + Ekuitas
Maka:
Ekuitas = Aset − Liabilitas
= Rp50.000.000 − Rp20.000.000
= Rp30.000.000
Jadi, ekuitas perusahaan adalah Rp30.000.000.
Kompetensi yang Diukur
Memahami persamaan dasar akuntansi.
Indikator Pembelajaran
Peserta didik mampu menentukan ekuitas berdasarkan aset dan liabilitas.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 5
Pertanyaan
Laporan yang digunakan untuk mengetahui pendapatan dan beban perusahaan dalam satu periode adalah ….
Pilihan Jawaban
A. Laporan posisi keuangan
B. Laporan laba rugi
C. Laporan perubahan modal
D. Laporan arus kas
E. Catatan atas laporan keuangan
Jawaban Benar
B. Laporan laba rugi
Pembahasan Lengkap
Laporan laba rugi menyajikan pendapatan dan beban selama periode tertentu untuk menentukan apakah perusahaan memperoleh laba atau mengalami rugi.
Kompetensi yang Diukur
Mengidentifikasi jenis laporan keuangan.
Indikator Pembelajaran
Peserta didik mampu menentukan fungsi laporan laba rugi.
Level Kognitif
C1 – Mengingat.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Soal Nomor 6
Pertanyaan
Akun berikut yang termasuk kelompok aset adalah ….
Pilihan Jawaban
A. Utang Usaha
B. Modal
C. Pendapatan Jasa
D. Kas
E. Beban Gaji
Jawaban Benar
D. Kas
Pembahasan Lengkap
Kas merupakan aset karena merupakan sumber daya yang dimiliki dan dikendalikan perusahaan serta memiliki manfaat ekonomi.
Utang termasuk liabilitas, modal termasuk ekuitas, sedangkan pendapatan dan beban merupakan unsur dalam laporan laba rugi.
Kompetensi yang Diukur
Mengidentifikasi unsur laporan keuangan.
Indikator Pembelajaran
Peserta didik mampu membedakan akun aset dari akun lainnya.
Level Kognitif
C1 – Mengingat.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Soal Nomor 7
Pertanyaan
Jika perusahaan memiliki pendapatan Rp20.000.000 dan beban Rp12.000.000, persentase laba terhadap pendapatan adalah ….
Pilihan Jawaban
A. 20%
B. 30%
C. 40%
D. 50%
E. 60%
Jawaban Benar
C. 40%
Pembahasan Lengkap
Laba:
Rp20.000.000 − Rp12.000.000 = Rp8.000.000
Persentase laba:
Rp8.000.000 / Rp20.000.000 × 100%
= 40%
Jadi, persentase laba terhadap pendapatan adalah 40%.
Kompetensi yang Diukur
Menganalisis laba perusahaan.
Indikator Pembelajaran
Peserta didik mampu menghitung margin laba sederhana.
Level Kognitif
C4 – Menganalisis.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 8
Pertanyaan
Modal awal sebuah perusahaan adalah Rp15.000.000. Pemilik menambah investasi sebesar Rp5.000.000 dan perusahaan memperoleh laba Rp4.000.000. Jika tidak ada prive, modal akhir adalah ….
Pilihan Jawaban
A. Rp19.000.000
B. Rp20.000.000
C. Rp24.000.000
D. Rp25.000.000
E. Rp26.000.000
Jawaban Benar
C. Rp24.000.000
Pembahasan Lengkap
Gunakan:
Modal Akhir = Modal Awal + Investasi Tambahan + Laba
= Rp15.000.000 + Rp5.000.000 + Rp4.000.000
= Rp24.000.000
Jadi, modal akhir adalah Rp24.000.000.
Kompetensi yang Diukur
Menghitung modal akhir.
Indikator Pembelajaran
Peserta didik mampu menentukan modal akhir berdasarkan beberapa perubahan ekuitas.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 9
Pertanyaan
Perusahaan memiliki aset Rp80.000.000 dan ekuitas Rp50.000.000. Besar liabilitas perusahaan adalah ….
Pilihan Jawaban
A. Rp20.000.000
B. Rp25.000.000
C. Rp30.000.000
D. Rp35.000.000
E. Rp40.000.000
Jawaban Benar
C. Rp30.000.000
Pembahasan Lengkap
Persamaan dasar:
Aset = Liabilitas + Ekuitas
Maka:
Liabilitas = Aset − Ekuitas
= Rp80.000.000 − Rp50.000.000
= Rp30.000.000
Jadi, liabilitas perusahaan adalah Rp30.000.000.
Kompetensi yang Diukur
Menerapkan persamaan dasar akuntansi.
Indikator Pembelajaran
Peserta didik mampu menentukan liabilitas berdasarkan aset dan ekuitas.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 10
Pertanyaan
Perusahaan memiliki pendapatan jasa Rp10.000.000, beban gaji Rp3.000.000, beban listrik Rp1.000.000, dan beban sewa Rp2.000.000. Laba bersih perusahaan adalah ….
Pilihan Jawaban
A. Rp3.000.000
B. Rp4.000.000
C. Rp5.000.000
D. Rp6.000.000
E. Rp7.000.000
Jawaban Benar
B. Rp4.000.000
Pembahasan Lengkap
Total beban:
Rp3.000.000 + Rp1.000.000 + Rp2.000.000
= Rp6.000.000
Laba bersih:
Rp10.000.000 − Rp6.000.000
= Rp4.000.000
Jadi, laba bersih perusahaan adalah Rp4.000.000.
Kompetensi yang Diukur
Menyusun perhitungan laba rugi sederhana.
Indikator Pembelajaran
Peserta didik mampu menghitung laba bersih berdasarkan beberapa jenis pendapatan dan beban.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 11
Pertanyaan
Sebuah perusahaan memiliki pendapatan jasa sebesar Rp15.000.000 dan total beban sebesar Rp9.000.000. Laba bersih perusahaan adalah ….
Pilihan Jawaban
A. Rp4.000.000
B. Rp5.000.000
C. Rp6.000.000
D. Rp7.000.000
E. Rp8.000.000
Jawaban Benar
C. Rp6.000.000
Pembahasan Lengkap
Laba bersih:
Laba = Pendapatan − Beban
= Rp15.000.000 − Rp9.000.000
= Rp6.000.000
Jadi, laba bersih perusahaan adalah Rp6.000.000.
Kompetensi yang Diukur
Menghitung laba bersih.
Indikator Pembelajaran
Peserta didik mampu menentukan laba berdasarkan pendapatan dan total beban.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Soal Nomor 12
Pertanyaan
Modal awal perusahaan sebesar Rp25.000.000. Perusahaan memperoleh laba bersih Rp8.000.000 dan pemilik mengambil prive Rp3.000.000. Modal akhir perusahaan adalah ….
Pilihan Jawaban
A. Rp27.000.000
B. Rp28.000.000
C. Rp30.000.000
D. Rp32.000.000
E. Rp36.000.000
Jawaban Benar
C. Rp30.000.000
Pembahasan Lengkap
Gunakan:
Modal Akhir = Modal Awal + Laba − Prive
= Rp25.000.000 + Rp8.000.000 − Rp3.000.000
= Rp30.000.000
Jadi, modal akhir perusahaan adalah Rp30.000.000.
Kompetensi yang Diukur
Menghitung modal akhir.
Indikator Pembelajaran
Peserta didik mampu menghitung perubahan modal berdasarkan laba dan prive.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 13
Pertanyaan
Perusahaan memiliki aset sebesar Rp90.000.000 dan liabilitas sebesar Rp35.000.000. Besar ekuitas perusahaan adalah ….
Pilihan Jawaban
A. Rp45.000.000
B. Rp50.000.000
C. Rp55.000.000
D. Rp60.000.000
E. Rp65.000.000
Jawaban Benar
C. Rp55.000.000
Pembahasan Lengkap
Gunakan persamaan dasar:
Aset = Liabilitas + Ekuitas
Ekuitas = Aset − Liabilitas
= Rp90.000.000 − Rp35.000.000
= Rp55.000.000
Jadi, ekuitas perusahaan adalah Rp55.000.000.
Kompetensi yang Diukur
Menerapkan persamaan dasar akuntansi.
Indikator Pembelajaran
Peserta didik mampu menentukan ekuitas dari aset dan liabilitas.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 14
Pertanyaan
Laporan keuangan yang menunjukkan posisi aset, liabilitas, dan ekuitas perusahaan pada suatu tanggal tertentu adalah ….
Pilihan Jawaban
A. Laporan laba rugi
B. Laporan perubahan modal
C. Laporan arus kas
D. Laporan posisi keuangan
E. Jurnal umum
Jawaban Benar
D. Laporan posisi keuangan
Pembahasan Lengkap
Laporan posisi keuangan menyajikan posisi keuangan perusahaan pada suatu tanggal tertentu, terutama berupa aset, liabilitas, dan ekuitas.
Kompetensi yang Diukur
Memahami jenis laporan keuangan.
Indikator Pembelajaran
Peserta didik mampu mengidentifikasi laporan berdasarkan unsur yang disajikan.
Level Kognitif
C1 – Mengingat.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Soal Nomor 15
Pertanyaan
Perusahaan memiliki pendapatan Rp18.000.000 dan beban Rp12.000.000. Jika pendapatan dan beban sama-sama meningkat Rp2.000.000, laba bersih perusahaan menjadi ….
Pilihan Jawaban
A. Rp4.000.000
B. Rp5.000.000
C. Rp6.000.000
D. Rp7.000.000
E. Rp8.000.000
Jawaban Benar
C. Rp6.000.000
Pembahasan Lengkap
Pendapatan baru:
Rp18.000.000 + Rp2.000.000 = Rp20.000.000
Beban baru:
Rp12.000.000 + Rp2.000.000 = Rp14.000.000
Laba:
Rp20.000.000 − Rp14.000.000
= Rp6.000.000
Jadi, laba bersih tetap Rp6.000.000.
Kompetensi yang Diukur
Menganalisis perubahan pendapatan dan beban.
Indikator Pembelajaran
Peserta didik mampu menentukan dampak perubahan pendapatan dan beban terhadap laba.
Level Kognitif
C4 – Menganalisis.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 16
Pertanyaan
Modal awal perusahaan Rp40.000.000. Selama periode berjalan perusahaan memperoleh rugi Rp5.000.000 dan pemilik menambah investasi Rp10.000.000. Jika tidak ada prive, modal akhir adalah ….
Pilihan Jawaban
A. Rp35.000.000
B. Rp40.000.000
C. Rp45.000.000
D. Rp50.000.000
E. Rp55.000.000
Jawaban Benar
C. Rp45.000.000
Pembahasan Lengkap
Karena perusahaan mengalami rugi, rugi mengurangi modal.
Modal Akhir = Modal Awal + Investasi − Rugi
= Rp40.000.000 + Rp10.000.000 − Rp5.000.000
= Rp45.000.000
Jadi, modal akhir adalah Rp45.000.000.
Kompetensi yang Diukur
Menghitung modal akhir dengan kondisi rugi.
Indikator Pembelajaran
Peserta didik mampu menghitung modal akhir berdasarkan investasi dan rugi.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 17
Pertanyaan
Perusahaan mempunyai aset Rp120.000.000 dan ekuitas Rp75.000.000. Liabilitas perusahaan adalah ….
Pilihan Jawaban
A. Rp35.000.000
B. Rp40.000.000
C. Rp45.000.000
D. Rp50.000.000
E. Rp55.000.000
Jawaban Benar
C. Rp45.000.000
Pembahasan Lengkap
Gunakan:
Aset = Liabilitas + Ekuitas
Liabilitas = Aset − Ekuitas
= Rp120.000.000 − Rp75.000.000
= Rp45.000.000
Jadi, liabilitas perusahaan adalah Rp45.000.000.
Kompetensi yang Diukur
Menerapkan persamaan akuntansi.
Indikator Pembelajaran
Peserta didik mampu menentukan liabilitas berdasarkan aset dan ekuitas.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 18
Pertanyaan
Perusahaan memperoleh pendapatan jasa Rp25.000.000. Beban gaji Rp7.000.000, beban listrik Rp2.000.000, dan beban sewa Rp6.000.000. Laba bersih perusahaan adalah ….
Pilihan Jawaban
A. Rp8.000.000
B. Rp9.000.000
C. Rp10.000.000
D. Rp11.000.000
E. Rp12.000.000
Jawaban Benar
C. Rp10.000.000
Pembahasan Lengkap
Total beban:
Rp7.000.000 + Rp2.000.000 + Rp6.000.000
= Rp15.000.000
Laba bersih:
Rp25.000.000 − Rp15.000.000
= Rp10.000.000
Jadi, laba bersih perusahaan adalah Rp10.000.000.
Kompetensi yang Diukur
Menyusun perhitungan laba rugi sederhana.
Indikator Pembelajaran
Peserta didik mampu menghitung laba bersih dari beberapa jenis beban.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 19
Pertanyaan
Perusahaan memiliki kas Rp30.000.000, piutang Rp10.000.000, peralatan Rp25.000.000, dan utang usaha Rp15.000.000. Besar ekuitas perusahaan adalah ….
Pilihan Jawaban
A. Rp40.000.000
B. Rp45.000.000
C. Rp50.000.000
D. Rp55.000.000
E. Rp60.000.000
Jawaban Benar
C. Rp50.000.000
Pembahasan Lengkap
Total aset:
Rp30.000.000 + Rp10.000.000 + Rp25.000.000
= Rp65.000.000
Ekuitas:
Aset − Liabilitas
= Rp65.000.000 − Rp15.000.000
= Rp50.000.000
Jadi, ekuitas perusahaan adalah Rp50.000.000.
Kompetensi yang Diukur
Menyusun posisi keuangan sederhana.
Indikator Pembelajaran
Peserta didik mampu menghitung total aset dan ekuitas berdasarkan data akun.
Level Kognitif
C4 – Menganalisis.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
3 menit.
Soal Nomor 20
Pertanyaan
Tujuan utama penyusunan laporan keuangan adalah ….
Pilihan Jawaban
A. Menambah jumlah transaksi perusahaan
B. Memberikan informasi mengenai kondisi dan kinerja keuangan perusahaan
C. Mengurangi jumlah aset perusahaan
D. Menghilangkan seluruh liabilitas
E. Menentukan harga jual semua produk
Jawaban Benar
B. Memberikan informasi mengenai kondisi dan kinerja keuangan perusahaan
Pembahasan Lengkap
Laporan keuangan disusun untuk menyediakan informasi keuangan yang berguna bagi pihak yang berkepentingan dalam memahami posisi keuangan, kinerja, dan arus kas perusahaan.
Informasi tersebut dapat digunakan sebagai dasar untuk melakukan evaluasi dan mengambil keputusan ekonomi.
Kompetensi yang Diukur
Memahami tujuan laporan keuangan.
Indikator Pembelajaran
Peserta didik mampu menjelaskan fungsi utama laporan keuangan bagi pihak yang berkepentingan.
Level Kognitif
C2 – Memahami.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Soal Nomor 21
Pertanyaan
Sebuah perusahaan memiliki pendapatan Rp30.000.000 dan beban Rp18.000.000. Laba bersih perusahaan adalah ….
Pilihan Jawaban
A. Rp8.000.000
B. Rp10.000.000
C. Rp12.000.000
D. Rp14.000.000
E. Rp16.000.000
Jawaban Benar
C. Rp12.000.000
Pembahasan Lengkap
Laba bersih:
Laba = Pendapatan − Beban
= Rp30.000.000 − Rp18.000.000
= Rp12.000.000
Jadi, laba bersih perusahaan adalah Rp12.000.000.
Kompetensi yang Diukur
Menghitung laba bersih.
Indikator Pembelajaran
Peserta didik mampu menentukan laba berdasarkan pendapatan dan beban.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Soal Nomor 22
Pertanyaan
Modal awal perusahaan sebesar Rp50.000.000. Perusahaan memperoleh laba Rp12.000.000 dan pemilik mengambil prive Rp4.000.000. Modal akhir perusahaan adalah ….
Pilihan Jawaban
A. Rp54.000.000
B. Rp56.000.000
C. Rp58.000.000
D. Rp60.000.000
E. Rp62.000.000
Jawaban Benar
C. Rp58.000.000
Pembahasan Lengkap
Gunakan:
Modal Akhir = Modal Awal + Laba − Prive
= Rp50.000.000 + Rp12.000.000 − Rp4.000.000
= Rp58.000.000
Jadi, modal akhir adalah Rp58.000.000.
Kompetensi yang Diukur
Menghitung modal akhir.
Indikator Pembelajaran
Peserta didik mampu menentukan modal akhir berdasarkan laba dan prive.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 23
Pertanyaan
Perusahaan mempunyai aset sebesar Rp150.000.000 dan liabilitas sebesar Rp60.000.000. Besar ekuitas perusahaan adalah ….
Pilihan Jawaban
A. Rp70.000.000
B. Rp80.000.000
C. Rp90.000.000
D. Rp100.000.000
E. Rp110.000.000
Jawaban Benar
C. Rp90.000.000
Pembahasan Lengkap
Persamaan dasar akuntansi:
Aset = Liabilitas + Ekuitas
Ekuitas:
Rp150.000.000 − Rp60.000.000
= Rp90.000.000
Jadi, ekuitas perusahaan adalah Rp90.000.000.
Kompetensi yang Diukur
Menerapkan persamaan dasar akuntansi.
Indikator Pembelajaran
Peserta didik mampu menentukan ekuitas berdasarkan aset dan liabilitas.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 24
Pertanyaan
Perusahaan memiliki kas Rp20.000.000, piutang Rp15.000.000, perlengkapan Rp5.000.000, dan peralatan Rp40.000.000. Total aset perusahaan adalah ….
Pilihan Jawaban
A. Rp60.000.000
B. Rp70.000.000
C. Rp75.000.000
D. Rp80.000.000
E. Rp85.000.000
Jawaban Benar
D. Rp80.000.000
Pembahasan Lengkap
Total aset:
Rp20.000.000 + Rp15.000.000 + Rp5.000.000 + Rp40.000.000
= Rp80.000.000
Jadi, total aset perusahaan adalah Rp80.000.000.
Kompetensi yang Diukur
Mengidentifikasi dan menjumlahkan aset.
Indikator Pembelajaran
Peserta didik mampu menghitung total aset berdasarkan beberapa akun.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 25
Pertanyaan
Perusahaan memiliki pendapatan Rp40.000.000, beban gaji Rp10.000.000, beban listrik Rp3.000.000, dan beban transportasi Rp2.000.000. Laba bersih perusahaan adalah ….
Pilihan Jawaban
A. Rp20.000.000
B. Rp22.000.000
C. Rp25.000.000
D. Rp27.000.000
E. Rp30.000.000
Jawaban Benar
D. Rp25.000.000
Pembahasan Lengkap
Total beban:
Rp10.000.000 + Rp3.000.000 + Rp2.000.000
= Rp15.000.000
Laba:
Rp40.000.000 − Rp15.000.000
= Rp25.000.000
Jadi, laba bersih adalah Rp25.000.000.
Kompetensi yang Diukur
Menyusun laba rugi sederhana.
Indikator Pembelajaran
Peserta didik mampu menghitung laba bersih berdasarkan pendapatan dan beberapa beban.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 26
Pertanyaan
Sebuah perusahaan mengalami rugi bersih Rp7.000.000. Jika modal awalnya Rp45.000.000 dan tidak ada investasi tambahan maupun prive, modal akhirnya adalah ….
Pilihan Jawaban
A. Rp35.000.000
B. Rp38.000.000
C. Rp40.000.000
D. Rp42.000.000
E. Rp52.000.000
Jawaban Benar
C. Rp38.000.000
Pembahasan Lengkap
Karena perusahaan mengalami rugi:
Modal Akhir = Modal Awal − Rugi
= Rp45.000.000 − Rp7.000.000
= Rp38.000.000
Jadi, modal akhir perusahaan adalah Rp38.000.000.
Kompetensi yang Diukur
Menghitung modal akhir saat perusahaan mengalami rugi.
Indikator Pembelajaran
Peserta didik mampu menentukan pengaruh rugi terhadap modal perusahaan.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 27
Pertanyaan
Laporan yang menunjukkan penerimaan dan pengeluaran kas perusahaan selama suatu periode adalah ….
Pilihan Jawaban
A. Laporan laba rugi
B. Laporan perubahan modal
C. Laporan posisi keuangan
D. Laporan arus kas
E. Jurnal penyesuaian
Jawaban Benar
D. Laporan arus kas
Pembahasan Lengkap
Laporan arus kas menyajikan informasi mengenai arus masuk dan arus keluar kas selama periode tertentu. Laporan ini membantu melihat bagaimana perusahaan memperoleh dan menggunakan kas.
Kompetensi yang Diukur
Mengidentifikasi jenis laporan keuangan.
Indikator Pembelajaran
Peserta didik mampu menentukan laporan berdasarkan informasi yang disajikan.
Level Kognitif
C1 – Mengingat.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Soal Nomor 28
Pertanyaan
Sebuah perusahaan memiliki aset Rp100.000.000 dan liabilitas Rp40.000.000. Jika perusahaan membayar utang sebesar Rp10.000.000 menggunakan kas, posisi aset dan liabilitas setelah transaksi adalah ….
Pilihan Jawaban
A. Aset Rp90.000.000 dan liabilitas Rp30.000.000
B. Aset Rp100.000.000 dan liabilitas Rp30.000.000
C. Aset Rp90.000.000 dan liabilitas Rp40.000.000
D. Aset Rp110.000.000 dan liabilitas Rp30.000.000
E. Aset Rp90.000.000 dan liabilitas Rp50.000.000
Jawaban Benar
A. Aset Rp90.000.000 dan liabilitas Rp30.000.000
Pembahasan Lengkap
Pembayaran utang menggunakan kas menyebabkan:
Aset berkurang Rp10.000.000:
Rp100.000.000 − Rp10.000.000 = Rp90.000.000
Liabilitas juga berkurang:
Rp40.000.000 − Rp10.000.000 = Rp30.000.000
Jadi, posisi setelah transaksi adalah aset Rp90.000.000 dan liabilitas Rp30.000.000.
Kompetensi yang Diukur
Menganalisis pengaruh transaksi terhadap laporan keuangan.
Indikator Pembelajaran
Peserta didik mampu menentukan perubahan aset dan liabilitas akibat pembayaran utang.
Level Kognitif
C4 – Menganalisis.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
3 menit.
Soal Nomor 29
Pertanyaan
Sebuah perusahaan mempunyai modal awal Rp30.000.000. Selama periode berjalan, perusahaan memperoleh laba Rp9.000.000 dan melakukan investasi tambahan Rp6.000.000. Pemilik mengambil prive Rp2.000.000. Modal akhir adalah ….
Pilihan Jawaban
A. Rp37.000.000
B. Rp40.000.000
C. Rp41.000.000
D. Rp43.000.000
E. Rp47.000.000
Jawaban Benar
C. Rp43.000.000
Pembahasan Lengkap
Modal akhir:
Modal Awal + Laba + Investasi Tambahan − Prive
= Rp30.000.000 + Rp9.000.000 + Rp6.000.000 − Rp2.000.000
= Rp43.000.000
Jadi, modal akhir perusahaan adalah Rp43.000.000.
Kompetensi yang Diukur
Menghitung perubahan ekuitas.
Indikator Pembelajaran
Peserta didik mampu menghitung modal akhir dengan beberapa komponen perubahan modal.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
3 menit.
Soal Nomor 30
Pertanyaan
Pernyataan yang paling tepat mengenai laporan keuangan adalah ….
Pilihan Jawaban
A. Laporan keuangan hanya digunakan untuk mencatat transaksi harian
B. Laporan keuangan tidak membutuhkan data akuntansi
C. Laporan keuangan memberikan informasi mengenai posisi dan kinerja keuangan perusahaan
D. Laporan keuangan hanya berisi informasi mengenai kas
E. Laporan keuangan hanya dibuat ketika perusahaan mengalami kerugian
Jawaban Benar
C. Laporan keuangan memberikan informasi mengenai posisi dan kinerja keuangan perusahaan
Pembahasan Lengkap
Laporan keuangan disusun untuk memberikan informasi mengenai posisi keuangan, kinerja, dan arus kas perusahaan yang berguna bagi berbagai pihak dalam mengambil keputusan.
Karena itu, laporan keuangan bukan hanya berisi kas atau transaksi harian, tetapi menyajikan informasi keuangan secara lebih menyeluruh.
Kompetensi yang Diukur
Memahami fungsi laporan keuangan.
Indikator Pembelajaran
Peserta didik mampu menjelaskan tujuan umum penyusunan laporan keuangan.
Level Kognitif
C2 – Memahami.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Kesimpulan
Contoh soal laporan keuangan mencakup pemahaman mengenai laporan laba rugi, laporan perubahan modal, laporan posisi keuangan, laporan arus kas, serta persamaan dasar akuntansi. Kemampuan menghitung laba bersih, rugi, modal akhir, aset, liabilitas, dan ekuitas menjadi dasar penting dalam mempelajari materi ini.
Rumus yang perlu dikuasai antara lain:
Laba Bersih = Pendapatan − Beban
Modal Akhir = Modal Awal + Laba + Investasi Tambahan − Prive
Aset = Liabilitas + Ekuitas
Dalam menyelesaikan soal, identifikasi terlebih dahulu akun atau informasi yang tersedia, kemudian tentukan hubungan antarunsurnya. Ketelitian dalam menjumlahkan dan mengurangkan setiap komponen sangat penting agar hasil laporan keuangan tetap seimbang.
Dengan latihan yang rutin, siswa dapat memahami cara membaca, menghitung, dan menganalisis informasi dalam laporan keuangan secara lebih sistematis.