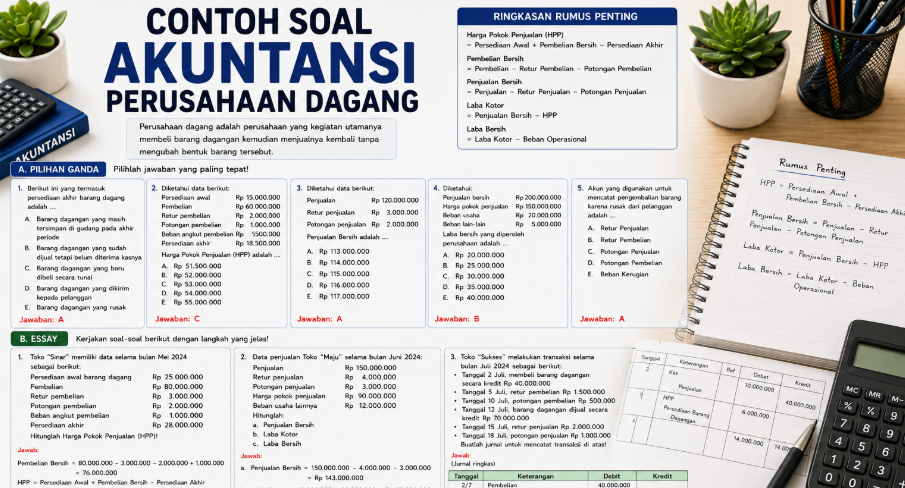
Contoh soal akuntansi perusahaan dagang membantu memahami pencatatan transaksi perusahaan yang kegiatan utamanya membeli barang untuk dijual kembali tanpa mengubah bentuk barang tersebut. Berbeda dengan perusahaan jasa, perusahaan dagang memiliki akun khusus seperti persediaan barang dagang, pembelian, penjualan, retur pembelian, retur penjualan, dan potongan pembelian atau penjualan.
Dalam pencatatan transaksi perusahaan dagang, terdapat beberapa akun penting yang perlu dipahami:
Penjualan digunakan untuk mencatat barang yang dijual kepada pelanggan.
Pembelian digunakan untuk mencatat barang yang dibeli untuk dijual kembali.
Retur penjualan digunakan ketika pelanggan mengembalikan barang yang telah dibeli.
Retur pembelian digunakan ketika perusahaan mengembalikan barang kepada pemasok.
Persediaan barang dagang menunjukkan nilai barang yang masih tersedia untuk dijual.
Pada sistem periodik, pembelian barang dagang secara tunai dapat dicatat:
Debit Pembelian
Kredit Kas
Sedangkan penjualan barang secara tunai dapat dicatat:
Debit Kas
Kredit Penjualan
Soal Nomor 1
Pertanyaan
Toko Makmur membeli barang dagang secara tunai sebesar Rp5.000.000. Jurnal yang tepat adalah ….
Pilihan Jawaban
A. Debit Kas Rp5.000.000; Kredit Pembelian Rp5.000.000
B. Debit Pembelian Rp5.000.000; Kredit Kas Rp5.000.000
C. Debit Persediaan Rp5.000.000; Kredit Penjualan Rp5.000.000
D. Debit Penjualan Rp5.000.000; Kredit Kas Rp5.000.000
E. Debit Kas Rp5.000.000; Kredit Utang Dagang Rp5.000.000
Jawaban Benar
B. Debit Pembelian Rp5.000.000; Kredit Kas Rp5.000.000
Pembahasan Lengkap
Karena perusahaan membeli barang dagang secara tunai, akun Pembelian bertambah sehingga dicatat di debit.
Kas berkurang sehingga dicatat di kredit.
Jurnal:
Debit Pembelian Rp5.000.000
Kredit Kas Rp5.000.000
Kompetensi yang Diukur
Mencatat transaksi pembelian barang dagang.
Indikator Pembelajaran
Peserta didik mampu menentukan akun debit dan kredit pada transaksi pembelian tunai.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 2
Pertanyaan
Toko Sejahtera menjual barang dagang secara tunai sebesar Rp3.000.000. Jurnal penjualannya adalah ….
Pilihan Jawaban
A. Debit Kas Rp3.000.000; Kredit Penjualan Rp3.000.000
B. Debit Penjualan Rp3.000.000; Kredit Kas Rp3.000.000
C. Debit Pembelian Rp3.000.000; Kredit Kas Rp3.000.000
D. Debit Piutang Dagang Rp3.000.000; Kredit Penjualan Rp3.000.000
E. Debit Kas Rp3.000.000; Kredit Pembelian Rp3.000.000
Jawaban Benar
A. Debit Kas Rp3.000.000; Kredit Penjualan Rp3.000.000
Pembahasan Lengkap
Perusahaan menerima uang tunai sehingga Kas bertambah dan dicatat di debit.
Penjualan bertambah sehingga dicatat di kredit.
Jurnal:
Debit Kas Rp3.000.000
Kredit Penjualan Rp3.000.000
Kompetensi yang Diukur
Mencatat transaksi penjualan tunai.
Indikator Pembelajaran
Peserta didik mampu menentukan pencatatan transaksi penjualan tunai.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 3
Pertanyaan
Perusahaan membeli barang dagang secara kredit sebesar Rp8.000.000. Jurnal yang benar adalah ….
Pilihan Jawaban
A. Debit Kas; Kredit Pembelian
B. Debit Pembelian; Kredit Utang Dagang
C. Debit Utang Dagang; Kredit Pembelian
D. Debit Pembelian; Kredit Kas
E. Debit Persediaan; Kredit Kas
Jawaban Benar
B. Debit Pembelian; Kredit Utang Dagang
Pembahasan Lengkap
Pembelian barang dagang secara kredit menyebabkan akun Pembelian bertambah dan Utang Dagang bertambah.
Jurnal:
Debit Pembelian Rp8.000.000
Kredit Utang Dagang Rp8.000.000
Kompetensi yang Diukur
Mencatat pembelian secara kredit.
Indikator Pembelajaran
Peserta didik mampu menentukan akun yang terpengaruh dalam transaksi pembelian kredit.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 4
Pertanyaan
Perusahaan menjual barang dagang secara kredit sebesar Rp7.500.000. Jurnal yang tepat adalah ….
Pilihan Jawaban
A. Debit Kas; Kredit Penjualan
B. Debit Pembelian; Kredit Utang Dagang
C. Debit Piutang Dagang; Kredit Penjualan
D. Debit Penjualan; Kredit Piutang Dagang
E. Debit Utang Dagang; Kredit Penjualan
Jawaban Benar
C. Debit Piutang Dagang; Kredit Penjualan
Pembahasan Lengkap
Karena penjualan dilakukan secara kredit, perusahaan belum menerima kas. Perusahaan memiliki Piutang Dagang.
Piutang bertambah → debit.
Penjualan bertambah → kredit.
Jurnal:
Debit Piutang Dagang Rp7.500.000
Kredit Penjualan Rp7.500.000
Kompetensi yang Diukur
Mencatat transaksi penjualan kredit.
Indikator Pembelajaran
Peserta didik mampu menentukan akun yang digunakan dalam penjualan secara kredit.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 5
Pertanyaan
Perusahaan mengembalikan barang dagang yang dibeli secara kredit sebesar Rp1.000.000 kepada pemasok karena rusak. Transaksi tersebut dicatat sebagai ….
Pilihan Jawaban
A. Retur Penjualan
B. Retur Pembelian
C. Potongan Pembelian
D. Potongan Penjualan
E. Beban Angkut
Jawaban Benar
B. Retur Pembelian
Pembahasan Lengkap
Barang yang dikembalikan kepada pemasok merupakan retur pembelian.
Karena pembelian sebelumnya dilakukan secara kredit, retur pembelian akan mengurangi utang kepada pemasok.
Kompetensi yang Diukur
Mengidentifikasi transaksi retur pembelian.
Indikator Pembelajaran
Peserta didik mampu membedakan retur pembelian dan retur penjualan.
Level Kognitif
C2 – Memahami.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Soal Nomor 6
Pertanyaan
Seorang pelanggan mengembalikan barang dagang yang telah dibelinya sebesar Rp750.000. Transaksi tersebut disebut ….
Pilihan Jawaban
A. Retur Pembelian
B. Retur Penjualan
C. Pembelian
D. Potongan Pembelian
E. Beban Penjualan
Jawaban Benar
B. Retur Penjualan
Pembahasan Lengkap
Barang yang dikembalikan oleh pelanggan kepada perusahaan merupakan retur penjualan.
Retur penjualan mengurangi nilai penjualan perusahaan.
Kompetensi yang Diukur
Mengidentifikasi retur penjualan.
Indikator Pembelajaran
Peserta didik mampu menentukan jenis retur berdasarkan pihak yang mengembalikan barang.
Level Kognitif
C2 – Memahami.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Soal Nomor 7
Pertanyaan
Sebuah perusahaan membeli barang dagang Rp10.000.000 dengan syarat 2/10, n/30. Arti syarat tersebut adalah ….
Pilihan Jawaban
A. Diskon 2% jika dibayar dalam 10 hari
B. Diskon 10% jika dibayar dalam 2 hari
C. Diskon 2% jika dibayar setelah 30 hari
D. Diskon 10% jika dibayar sebelum 30 hari
E. Diskon 30% jika dibayar dalam 10 hari
Jawaban Benar
A. Diskon 2% jika dibayar dalam 10 hari
Pembahasan Lengkap
Syarat 2/10, n/30 berarti pembeli memperoleh potongan 2% apabila melunasi utang dalam waktu 10 hari.
Jika tidak memanfaatkan potongan, seluruh utang harus dibayar paling lambat dalam 30 hari.
Kompetensi yang Diukur
Memahami syarat pembayaran dalam transaksi perusahaan dagang.
Indikator Pembelajaran
Peserta didik mampu menginterpretasikan termin pembayaran kredit.
Level Kognitif
C2 – Memahami.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Soal Nomor 8
Pertanyaan
Perusahaan membeli barang dagang Rp5.000.000 dengan syarat 2/10, n/30. Jika utang dilunasi dalam masa potongan, besar potongan pembelian adalah ….
Pilihan Jawaban
A. Rp50.000
B. Rp75.000
C. Rp100.000
D. Rp150.000
E. Rp200.000
Jawaban Benar
C. Rp100.000
Pembahasan Lengkap
Potongan:
2% × Rp5.000.000
= Rp100.000
Jadi, potongan pembelian adalah Rp100.000.
Jumlah yang dibayar:
Rp5.000.000 − Rp100.000 = Rp4.900.000
Kompetensi yang Diukur
Menghitung potongan pembelian.
Indikator Pembelajaran
Peserta didik mampu menghitung nilai potongan berdasarkan termin pembayaran.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 9
Pertanyaan
Perusahaan menjual barang dagang seharga Rp6.000.000 dengan syarat 2/10, n/30. Jika pelanggan membayar dalam masa potongan, jumlah kas yang diterima adalah ….
Pilihan Jawaban
A. Rp5.800.000
B. Rp5.880.000
C. Rp5.900.000
D. Rp5.980.000
E. Rp6.000.000
Jawaban Benar
B. Rp5.880.000
Pembahasan Lengkap
Potongan penjualan:
2% × Rp6.000.000
= Rp120.000
Kas yang diterima:
Rp6.000.000 − Rp120.000
= Rp5.880.000
Jadi, kas yang diterima perusahaan adalah Rp5.880.000.
Kompetensi yang Diukur
Menghitung potongan penjualan.
Indikator Pembelajaran
Peserta didik mampu menentukan kas yang diterima setelah potongan penjualan.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 10
Pertanyaan
Dalam sistem pencatatan periodik, akun yang digunakan untuk mencatat pembelian barang dagang adalah ….
Pilihan Jawaban
A. Penjualan
B. Pembelian
C. Persediaan
D. Piutang Dagang
E. Utang Dagang
Jawaban Benar
B. Pembelian
Pembahasan Lengkap
Dalam sistem periodik, transaksi pembelian barang dagang dicatat pada akun Pembelian. Nilai persediaan akhir kemudian ditentukan melalui perhitungan fisik pada akhir periode.
Jadi, jawaban yang benar adalah B. Pembelian.
Kompetensi yang Diukur
Memahami pencatatan transaksi perusahaan dagang dengan sistem periodik.
Indikator Pembelajaran
Peserta didik mampu mengidentifikasi akun yang digunakan dalam pencatatan pembelian barang dagang.
Level Kognitif
C2 – Memahami.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Soal Nomor 11
Pertanyaan
Perusahaan menerima pelunasan piutang dagang sebesar Rp4.000.000 secara tunai. Jurnal yang tepat adalah ….
Pilihan Jawaban
A. Debit Piutang Dagang; Kredit Kas
B. Debit Kas; Kredit Piutang Dagang
C. Debit Penjualan; Kredit Piutang Dagang
D. Debit Kas; Kredit Penjualan
E. Debit Utang Dagang; Kredit Kas
Jawaban Benar
B. Debit Kas; Kredit Piutang Dagang
Pembahasan Lengkap
Kas bertambah sehingga dicatat di debit. Piutang dagang berkurang sehingga dicatat di kredit.
Jurnal:
Debit Kas Rp4.000.000
Kredit Piutang Dagang Rp4.000.000
Kompetensi yang Diukur
Mencatat pelunasan piutang dagang.
Indikator Pembelajaran
Peserta didik mampu menentukan akun debit dan kredit pada transaksi penerimaan piutang.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 12
Pertanyaan
Perusahaan membayar utang dagang sebesar Rp6.000.000 secara tunai. Jurnal yang tepat adalah ….
Pilihan Jawaban
A. Debit Kas; Kredit Utang Dagang
B. Debit Utang Dagang; Kredit Kas
C. Debit Pembelian; Kredit Kas
D. Debit Kas; Kredit Pembelian
E. Debit Beban; Kredit Kas
Jawaban Benar
B. Debit Utang Dagang; Kredit Kas
Pembahasan Lengkap
Utang dagang berkurang sehingga dicatat di debit. Kas berkurang sehingga dicatat di kredit.
Jurnal:
Debit Utang Dagang Rp6.000.000
Kredit Kas Rp6.000.000
Kompetensi yang Diukur
Mencatat pembayaran utang dagang.
Indikator Pembelajaran
Peserta didik mampu menentukan pencatatan transaksi pelunasan utang.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 13
Pertanyaan
Perusahaan membeli barang dagang sebesar Rp7.000.000 secara tunai. Jika menggunakan sistem periodik, jurnal yang benar adalah ….
Pilihan Jawaban
A. Debit Persediaan Rp7.000.000; Kredit Kas Rp7.000.000
B. Debit Pembelian Rp7.000.000; Kredit Kas Rp7.000.000
C. Debit Kas Rp7.000.000; Kredit Pembelian Rp7.000.000
D. Debit Utang Dagang Rp7.000.000; Kredit Kas Rp7.000.000
E. Debit Pembelian Rp7.000.000; Kredit Utang Dagang Rp7.000.000
Jawaban Benar
B. Debit Pembelian Rp7.000.000; Kredit Kas Rp7.000.000
Pembahasan Lengkap
Pada sistem periodik, pembelian barang dagang dicatat dalam akun Pembelian.
Kas berkurang karena pembayaran dilakukan secara tunai.
Jurnal:
Debit Pembelian Rp7.000.000
Kredit Kas Rp7.000.000
Kompetensi yang Diukur
Mencatat pembelian tunai menggunakan sistem periodik.
Indikator Pembelajaran
Peserta didik mampu membedakan pencatatan pembelian pada sistem periodik.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 14
Pertanyaan
Perusahaan menjual barang dagang secara kredit sebesar Rp9.000.000. Jurnal yang tepat adalah ….
Pilihan Jawaban
A. Debit Kas Rp9.000.000; Kredit Penjualan Rp9.000.000
B. Debit Piutang Dagang Rp9.000.000; Kredit Penjualan Rp9.000.000
C. Debit Penjualan Rp9.000.000; Kredit Piutang Dagang Rp9.000.000
D. Debit Pembelian Rp9.000.000; Kredit Utang Dagang Rp9.000.000
E. Debit Kas Rp9.000.000; Kredit Piutang Dagang Rp9.000.000
Jawaban Benar
B. Debit Piutang Dagang Rp9.000.000; Kredit Penjualan Rp9.000.000
Pembahasan Lengkap
Karena penjualan dilakukan secara kredit, perusahaan belum menerima kas dan memiliki piutang.
Piutang bertambah → debit.
Penjualan bertambah → kredit.
Jurnal:
Debit Piutang Dagang Rp9.000.000
Kredit Penjualan Rp9.000.000
Kompetensi yang Diukur
Mencatat penjualan kredit.
Indikator Pembelajaran
Peserta didik mampu menentukan akun yang terpengaruh pada transaksi penjualan kredit.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 15
Pertanyaan
Pelanggan mengembalikan barang dagang senilai Rp1.200.000 karena tidak sesuai pesanan. Dalam sistem periodik, transaksi tersebut dicatat sebagai ….
Pilihan Jawaban
A. Pembelian
B. Retur Pembelian
C. Retur Penjualan
D. Potongan Penjualan
E. Beban Penjualan
Jawaban Benar
C. Retur Penjualan
Pembahasan Lengkap
Barang dikembalikan oleh pelanggan kepada perusahaan. Dari sudut pandang perusahaan penjual, transaksi tersebut merupakan retur penjualan.
Retur penjualan mengurangi nilai penjualan.
Kompetensi yang Diukur
Mengidentifikasi retur penjualan.
Indikator Pembelajaran
Peserta didik mampu membedakan transaksi retur berdasarkan pihak yang mengembalikan barang.
Level Kognitif
C2 – Memahami.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Soal Nomor 16
Pertanyaan
Perusahaan mengembalikan barang dagang kepada pemasok sebesar Rp800.000 karena barang rusak. Dalam sistem periodik, transaksi tersebut disebut ….
Pilihan Jawaban
A. Retur Penjualan
B. Retur Pembelian
C. Potongan Penjualan
D. Penjualan
E. Beban Angkut
Jawaban Benar
B. Retur Pembelian
Pembahasan Lengkap
Barang dikembalikan oleh perusahaan kepada pemasok. Dari sudut pandang perusahaan pembeli, transaksi tersebut adalah retur pembelian.
Retur pembelian mengurangi nilai pembelian dan utang dagang jika pembelian sebelumnya dilakukan secara kredit.
Kompetensi yang Diukur
Mengidentifikasi retur pembelian.
Indikator Pembelajaran
Peserta didik mampu menentukan jenis retur dalam transaksi pembelian barang dagang.
Level Kognitif
C2 – Memahami.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Soal Nomor 17
Pertanyaan
Perusahaan membeli barang dagang Rp12.000.000 dengan syarat 3/10, n/30. Jika utang dibayar dalam masa potongan, jumlah kas yang harus dibayar adalah ….
Pilihan Jawaban
A. Rp11.400.000
B. Rp11.520.000
C. Rp11.640.000
D. Rp11.700.000
E. Rp12.000.000
Jawaban Benar
C. Rp11.640.000
Pembahasan Lengkap
Potongan pembelian:
3% × Rp12.000.000
= Rp360.000
Kas yang dibayar:
Rp12.000.000 − Rp360.000
= Rp11.640.000
Jadi, jumlah kas yang harus dibayar adalah Rp11.640.000.
Kompetensi yang Diukur
Menghitung potongan pembelian.
Indikator Pembelajaran
Peserta didik mampu menghitung jumlah pembayaran setelah memperoleh potongan pembelian.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 18
Pertanyaan
Perusahaan menjual barang dagang sebesar Rp15.000.000 dengan syarat 2/10, n/30. Jika pelanggan membayar dalam masa potongan, kas yang diterima perusahaan adalah ….
Pilihan Jawaban
A. Rp14.500.000
B. Rp14.600.000
C. Rp14.700.000
D. Rp14.800.000
E. Rp15.000.000
Jawaban Benar
D. Rp14.700.000
Pembahasan Lengkap
Potongan penjualan:
2% × Rp15.000.000
= Rp300.000
Kas yang diterima:
Rp15.000.000 − Rp300.000
= Rp14.700.000
Jadi, kas yang diterima adalah Rp14.700.000.
Kompetensi yang Diukur
Menghitung potongan penjualan.
Indikator Pembelajaran
Peserta didik mampu menentukan jumlah kas yang diterima setelah memberikan potongan kepada pelanggan.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 19
Pertanyaan
Akun yang digunakan untuk mencatat biaya pengiriman barang yang dibayar oleh pembeli dalam transaksi pembelian adalah ….
Pilihan Jawaban
A. Beban Angkut Penjualan
B. Beban Angkut Pembelian
C. Retur Pembelian
D. Potongan Pembelian
E. Penjualan
Jawaban Benar
B. Beban Angkut Pembelian
Pembahasan Lengkap
Dalam pencatatan perusahaan dagang, biaya pengiriman barang yang berkaitan dengan pembelian dapat dicatat sebagai beban angkut pembelian pada sistem periodik.
Akun tersebut menambah biaya yang berkaitan dengan perolehan barang dagang.
Kompetensi yang Diukur
Mengidentifikasi akun beban angkut pembelian.
Indikator Pembelajaran
Peserta didik mampu menentukan akun yang tepat untuk mencatat ongkos angkut pembelian.
Level Kognitif
C2 – Memahami.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 20
Pertanyaan
Pada akhir periode, perusahaan dagang memiliki persediaan awal Rp20.000.000, pembelian bersih Rp50.000.000, dan persediaan akhir Rp15.000.000. Harga pokok penjualan (HPP) adalah ….
Pilihan Jawaban
A. Rp45.000.000
B. Rp50.000.000
C. Rp55.000.000
D. Rp60.000.000
E. Rp65.000.000
Jawaban Benar
C. Rp55.000.000
Pembahasan Lengkap
Rumus HPP pada sistem periodik:
HPP = Persediaan Awal + Pembelian Bersih − Persediaan Akhir
HPP = Rp20.000.000 + Rp50.000.000 − Rp15.000.000
HPP = Rp55.000.000
Jadi, harga pokok penjualan adalah Rp55.000.000.
Kompetensi yang Diukur
Menghitung harga pokok penjualan perusahaan dagang.
Indikator Pembelajaran
Peserta didik mampu menentukan HPP berdasarkan persediaan awal, pembelian bersih, dan persediaan akhir.
Level Kognitif
C4 – Menganalisis.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
3 menit.
Soal Nomor 21
Pertanyaan
Sebuah perusahaan dagang memiliki persediaan awal Rp15.000.000, pembelian Rp40.000.000, retur pembelian Rp2.000.000, dan persediaan akhir Rp10.000.000. Harga pokok penjualan (HPP) adalah ….
Pilihan Jawaban
A. Rp38.000.000
B. Rp40.000.000
C. Rp43.000.000
D. Rp45.000.000
E. Rp47.000.000
Jawaban Benar
C. Rp43.000.000
Pembahasan Lengkap
Pembelian bersih:
Rp40.000.000 − Rp2.000.000 = Rp38.000.000
HPP:
HPP = Persediaan Awal + Pembelian Bersih − Persediaan Akhir
HPP = Rp15.000.000 + Rp38.000.000 − Rp10.000.000
HPP = Rp43.000.000
Jadi, harga pokok penjualan adalah Rp43.000.000.
Kompetensi yang Diukur
Menghitung harga pokok penjualan.
Indikator Pembelajaran
Peserta didik mampu menghitung pembelian bersih dan HPP.
Level Kognitif
C4 – Menganalisis.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
3 menit.
Soal Nomor 22
Pertanyaan
Penjualan perusahaan selama satu periode sebesar Rp80.000.000 dan harga pokok penjualan sebesar Rp50.000.000. Laba kotor perusahaan adalah ….
Pilihan Jawaban
A. Rp20.000.000
B. Rp25.000.000
C. Rp30.000.000
D. Rp35.000.000
E. Rp40.000.000
Jawaban Benar
C. Rp30.000.000
Pembahasan Lengkap
Rumus laba kotor:
Laba Kotor = Penjualan Bersih − HPP
Laba kotor = Rp80.000.000 − Rp50.000.000
= Rp30.000.000
Jadi, laba kotor perusahaan adalah Rp30.000.000.
Kompetensi yang Diukur
Menghitung laba kotor perusahaan dagang.
Indikator Pembelajaran
Peserta didik mampu menentukan laba kotor berdasarkan penjualan dan HPP.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 23
Pertanyaan
Perusahaan menerima retur penjualan sebesar Rp3.000.000 dari pelanggan. Pengaruh transaksi tersebut terhadap penjualan adalah ….
Pilihan Jawaban
A. Menambah penjualan
B. Mengurangi penjualan
C. Menambah pembelian
D. Mengurangi pembelian
E. Menambah persediaan tanpa memengaruhi penjualan
Jawaban Benar
B. Mengurangi penjualan
Pembahasan Lengkap
Retur penjualan terjadi ketika pelanggan mengembalikan barang yang telah dibeli.
Dalam laporan keuangan, retur penjualan mengurangi penjualan bruto sehingga diperoleh penjualan bersih.
Jadi, jawabannya adalah B. Mengurangi penjualan.
Kompetensi yang Diukur
Memahami pengaruh retur penjualan.
Indikator Pembelajaran
Peserta didik mampu menentukan pengaruh retur penjualan terhadap penjualan bersih.
Level Kognitif
C2 – Memahami.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Soal Nomor 24
Pertanyaan
Penjualan bruto sebuah perusahaan sebesar Rp100.000.000. Retur penjualan Rp5.000.000 dan potongan penjualan Rp2.000.000. Penjualan bersih adalah ….
Pilihan Jawaban
A. Rp90.000.000
B. Rp92.000.000
C. Rp93.000.000
D. Rp95.000.000
E. Rp97.000.000
Jawaban Benar
C. Rp93.000.000
Pembahasan Lengkap
Rumus:
Penjualan Bersih = Penjualan − Retur Penjualan − Potongan Penjualan
Penjualan bersih:
Rp100.000.000 − Rp5.000.000 − Rp2.000.000
= Rp93.000.000
Jadi, penjualan bersih adalah Rp93.000.000.
Kompetensi yang Diukur
Menghitung penjualan bersih.
Indikator Pembelajaran
Peserta didik mampu menentukan penjualan bersih berdasarkan penjualan bruto, retur, dan potongan.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 25
Pertanyaan
Pembelian bruto perusahaan sebesar Rp60.000.000. Retur pembelian Rp4.000.000 dan potongan pembelian Rp1.000.000. Pembelian bersih adalah ….
Pilihan Jawaban
A. Rp53.000.000
B. Rp54.000.000
C. Rp55.000.000
D. Rp56.000.000
E. Rp57.000.000
Jawaban Benar
C. Rp55.000.000
Pembahasan Lengkap
Rumus:
Pembelian Bersih = Pembelian − Retur Pembelian − Potongan Pembelian
Pembelian bersih:
Rp60.000.000 − Rp4.000.000 − Rp1.000.000
= Rp55.000.000
Jadi, pembelian bersih adalah Rp55.000.000.
Kompetensi yang Diukur
Menghitung pembelian bersih.
Indikator Pembelajaran
Peserta didik mampu menentukan nilai pembelian bersih dari beberapa transaksi.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 26
Pertanyaan
Pada akhir periode, perusahaan memiliki persediaan awal Rp12.000.000, pembelian bersih Rp48.000.000, dan persediaan akhir Rp8.000.000. HPP perusahaan adalah ….
Pilihan Jawaban
A. Rp44.000.000
B. Rp48.000.000
C. Rp50.000.000
D. Rp52.000.000
E. Rp56.000.000
Jawaban Benar
D. Rp52.000.000
Pembahasan Lengkap
Gunakan:
HPP = Persediaan Awal + Pembelian Bersih − Persediaan Akhir
HPP = Rp12.000.000 + Rp48.000.000 − Rp8.000.000
= Rp52.000.000
Jadi, HPP adalah Rp52.000.000.
Kompetensi yang Diukur
Menghitung harga pokok penjualan.
Indikator Pembelajaran
Peserta didik mampu menggunakan data persediaan dan pembelian bersih untuk menentukan HPP.
Level Kognitif
C3 – Menerapkan.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
2 menit.
Soal Nomor 27
Pertanyaan
Sebuah perusahaan dagang memiliki penjualan bersih Rp120.000.000 dan HPP Rp75.000.000. Jika beban operasional Rp20.000.000, laba bersih sebelum pajak adalah ….
Pilihan Jawaban
A. Rp15.000.000
B. Rp20.000.000
C. Rp25.000.000
D. Rp30.000.000
E. Rp45.000.000
Jawaban Benar
C. Rp25.000.000
Pembahasan Lengkap
Laba kotor:
Rp120.000.000 − Rp75.000.000 = Rp45.000.000
Laba sebelum pajak:
Rp45.000.000 − Rp20.000.000
= Rp25.000.000
Jadi, laba bersih sebelum pajak adalah Rp25.000.000.
Kompetensi yang Diukur
Menentukan laba setelah memperhitungkan HPP dan beban.
Indikator Pembelajaran
Peserta didik mampu menghitung laba perusahaan dagang secara bertahap.
Level Kognitif
C4 – Menganalisis.
Tingkat Kesulitan
Sedang.
Estimasi Waktu Pengerjaan
3 menit.
Soal Nomor 28
Pertanyaan
Dokumen yang biasanya digunakan sebagai bukti transaksi penjualan barang dagang secara kredit adalah ….
Pilihan Jawaban
A. Faktur penjualan
B. Cek kosong
C. Nota kontan pembelian
D. Bukti kas keluar
E. Memo internal
Jawaban Benar
A. Faktur penjualan
Pembahasan Lengkap
Penjualan barang dagang secara kredit umumnya disertai faktur penjualan sebagai bukti transaksi. Faktur memuat informasi seperti nama pelanggan, barang, jumlah, harga, dan syarat pembayaran.
Kompetensi yang Diukur
Mengidentifikasi dokumen transaksi perusahaan dagang.
Indikator Pembelajaran
Peserta didik mampu menentukan dokumen yang sesuai dengan transaksi penjualan kredit.
Level Kognitif
C2 – Memahami.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Soal Nomor 29
Pertanyaan
Jurnal khusus yang digunakan untuk mencatat transaksi penjualan barang dagang secara kredit adalah ….
Pilihan Jawaban
A. Jurnal Pembelian
B. Jurnal Penjualan
C. Jurnal Penerimaan Kas
D. Jurnal Pengeluaran Kas
E. Jurnal Umum
Jawaban Benar
B. Jurnal Penjualan
Pembahasan Lengkap
Jurnal penjualan digunakan untuk mencatat transaksi penjualan barang dagang secara kredit.
Penjualan tunai dicatat dalam jurnal penerimaan kas, sedangkan pembelian secara kredit dicatat dalam jurnal pembelian.
Kompetensi yang Diukur
Mengidentifikasi jurnal khusus perusahaan dagang.
Indikator Pembelajaran
Peserta didik mampu memilih jurnal khusus berdasarkan jenis transaksi.
Level Kognitif
C2 – Memahami.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Soal Nomor 30
Pertanyaan
Pernyataan yang benar mengenai perusahaan dagang adalah ….
Pilihan Jawaban
A. Tidak memiliki persediaan barang dagang
B. Kegiatan utamanya menjual jasa
C. Membeli barang untuk dijual kembali
D. Tidak memiliki akun penjualan
E. Tidak melakukan transaksi pembelian
Jawaban Benar
C. Membeli barang untuk dijual kembali
Pembahasan Lengkap
Perusahaan dagang menjalankan kegiatan utama dengan membeli barang kemudian menjualnya kembali tanpa mengubah bentuk barang secara signifikan.
Karena itu, perusahaan dagang memiliki akun dan transaksi seperti pembelian, penjualan, persediaan barang dagang, retur, dan potongan.
Jadi, jawaban yang benar adalah C. Membeli barang untuk dijual kembali.
Kompetensi yang Diukur
Memahami karakteristik perusahaan dagang.
Indikator Pembelajaran
Peserta didik mampu menjelaskan ciri utama perusahaan dagang dan transaksi yang terjadi di dalamnya.
Level Kognitif
C2 – Memahami.
Tingkat Kesulitan
Mudah.
Estimasi Waktu Pengerjaan
1 menit.
Kesimpulan
Contoh soal akuntansi perusahaan dagang mencakup berbagai transaksi seperti pembelian, penjualan, retur pembelian, retur penjualan, potongan, utang dagang, piutang dagang, persediaan, dan harga pokok penjualan (HPP).
Beberapa rumus dan konsep penting yang perlu dipahami antara lain:
Pembelian Bersih = Pembelian − Retur Pembelian − Potongan Pembelian
Penjualan Bersih = Penjualan − Retur Penjualan − Potongan Penjualan
HPP = Persediaan Awal + Pembelian Bersih − Persediaan Akhir
Laba Kotor = Penjualan Bersih − HPP
Dengan memahami fungsi setiap akun dan alur pencatatan transaksi, penyelesaian soal akuntansi perusahaan dagang menjadi lebih sistematis.