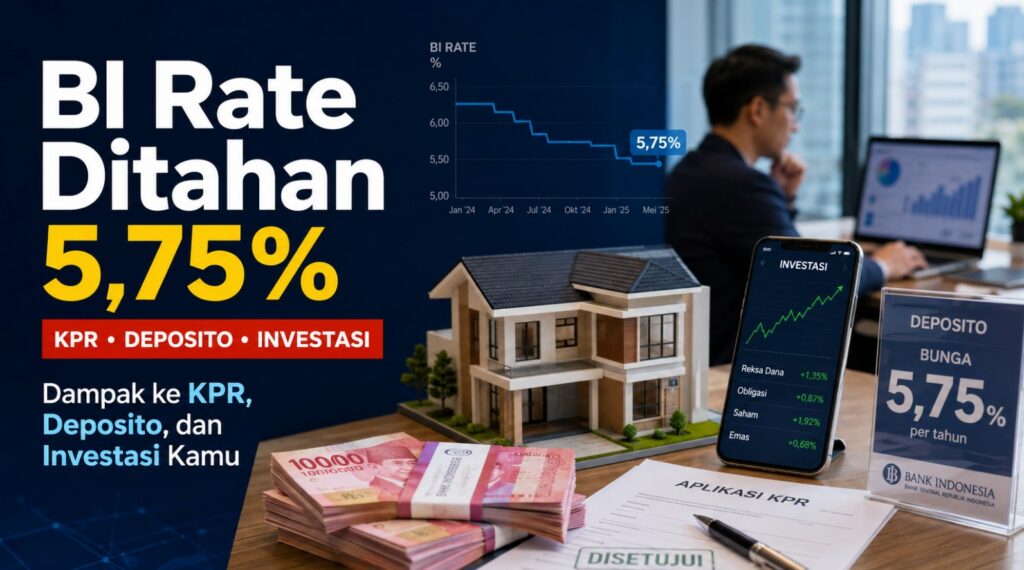
Keputusan suku bunga acuan jarang terasa di hari yang sama, tetapi dampaknya bisa sampai ke cicilan rumah, bunga deposito, dan harga instrumen investasi. Pada RDG 18-19 Agustus 2026, Bank Indonesia menahan BI-Rate di 5,75%. Keputusan itu bukan sekadar berita makro. Bagi rumah tangga, angka tersebut berhubungan dengan biaya utang, hasil simpanan, dan valuasi aset.
Kebingungan yang paling sering muncul adalah menyamakan BI-Rate dengan bunga bank. Banyak nasabah mengira BI-Rate 5,75% berarti bunga KPR atau deposito juga 5,75%. Padahal BI-Rate adalah suku bunga kebijakan, bukan harga kredit atau imbal hasil simpanan yang otomatis sama.
Transmisi kebijakan moneter tidak bekerja seperti sakelar. Bank menyesuaikan bunga berdasarkan biaya dana, likuiditas, risiko kredit, margin, dan strategi bisnis. Perubahan bisa tertunda, berbeda antarbank, dan tidak selalu sebesar perubahan BI-Rate.
Bagian berikut membedah arti BI-Rate 5,75% bagi KPR, deposito, SBN, reksa dana, saham, emas, rupiah, serta keputusan keuangan rumah tangga.
Sumber ringkasan: Bank Indonesia, BPS, LPS, dan jadwal resmi RDG BI.
BI Rate Ditahan 5,75%, Apa Artinya?
BI-Rate adalah suku bunga kebijakan Bank Indonesia. Pada RDG 18-19 Agustus 2026, BI mempertahankannya di 5,75%, dengan Deposit Facility 4,75% dan Lending Facility 6,50%. Kebijakan itu terkait stabilitas rupiah, inflasi, dan pertumbuhan, bukan penetapan langsung bunga KPR atau deposito nasabah.
Mengapa Bank Indonesia Menahan BI Rate?
Alasan resmi BI
Pejabat Gubernur Sementara BI Destry Damayanti menyatakan keputusan itu konsisten dengan upaya memperkuat stabilitas nilai tukar rupiah dari dampak gejolak global akibat perang di Timur Tengah, menjaga inflasi 2026 dan 2027 dalam sasaran 2,5% ± 1%, serta mendukung pertumbuhan ekonomi berkelanjutan.
BI juga memperluas insentif untuk menarik modal asing, menjaga likuiditas, mengurangi segmentasi pasar uang, dan mempercepat pendalaman pasar uang serta valas. Kebijakan makroprudensial tetap diarahkan mendorong kredit, antara lain melalui KLM.
Implikasi menurut analisis
Menahan bunga setelah kenaikan kumulatif 100 bps pada Mei-Juni memberi waktu bagi transmisi sebelumnya. Inflasi Juli sudah kembali ke tengah sasaran, kredit masih tumbuh, tetapi rupiah tetap menjadi pertimbangan utama. Keputusan hold bukan sinyal pasti bahwa bunga akan turun pada RDG berikutnya.
Perjalanan BI Rate Sepanjang 2026
| RDG | BI-Rate | Perubahan | Keputusan |
|---|---|---|---|
| 20-21 Januari | 4,75% | 0 | Ditahan |
| 18-19 Februari | 4,75% | 0 | Ditahan |
| 16-17 Maret | 4,75% | 0 | Ditahan |
| 21-22 April | 4,75% | 0 | Ditahan |
| 19-20 Mei | 5,25% | +50 bps | Naik |
| 9 Juni | 5,50% | +25 bps | Naik |
| 17-18 Juni | 5,75% | +25 bps | Naik |
| 21-22 Juli | 5,75% | 0 | Ditahan |
| 18-19 Agustus | 5,75% | 0 | Ditahan |
Data historis merujuk pada publikasi BI-Rate Bank Indonesia. RDG berikutnya dijadwalkan 22-23 September 2026.
BI Rate Bukan Bunga KPR atau Deposito
| Jenis suku bunga | Siapa menetapkan? | Fungsi |
|---|---|---|
| BI-Rate | Bank Indonesia | Suku bunga kebijakan moneter |
| Deposit Facility | Bank Indonesia | Fasilitas simpanan bank di BI |
| Lending Facility | Bank Indonesia | Fasilitas pendanaan bank dari BI |
| Bunga deposito | Bank | Imbal hasil simpanan berjangka |
| Bunga KPR | Bank | Harga kredit pemilikan rumah |
| SBDK | Bank | Dasar penetapan bunga kredit |
| Yield SBN | Pasar/pemerintah sesuai instrumen | Imbal hasil surat utang |
BI-Rate 5,75% tidak berarti bunga KPR atau deposito harus 5,75%. SBDK saja sudah berbeda antarbank karena biaya dana, overhead, dan margin tidak sama.
Bagaimana BI Rate Bisa Mempengaruhi Bunga Bank?
Alur sederhananya:
BI-Rate → suku bunga pasar uang → biaya dana bank → bunga simpanan → bunga kredit → konsumsi dan investasi → aktivitas ekonomi → inflasi.
Proses itu tidak instan. Bank yang likuiditasnya longgar bisa menahan kenaikan bunga deposito. Bank yang sedang memperebutkan DPK bisa menaikkan bunga simpanan meski BI-Rate tidak berubah. Premi risiko debitur, kompetisi, dan kebijakan KLM juga memengaruhi hasil akhir.
Dampak BI Rate 5,75% terhadap KPR
KPR Fixed Rate
Selama periode bunga tetap masih berlaku, cicilan biasanya tidak berubah hanya karena RDG. Perubahan baru relevan saat masa fixed berakhir dan kontrak masuk skema floating atau diperbarui.
KPR Floating Rate
Bunga dapat berubah mengikuti kebijakan bank, tetapi tidak wajib berubah pada hari RDG. Besaran penyesuaian juga tidak wajib sama dengan 25 atau 50 bps.
KPR Fixed–Floating
Skema ini biasanya menawarkan bunga tetap di awal, lalu mengambang. Risiko kenaikan cicilan muncul pada titik perpindahan, bukan pada setiap keputusan BI.
KPR dengan Cap
Jika kontrak memuat batas maksimum bunga, kenaikan floating tidak boleh melewati cap. Syarat itu hanya berlaku jika tertulis dalam perjanjian.
Apakah Cicilan KPR Akan Naik?
Belum tentu. Faktor penentunya adalah jenis bunga, sisa masa fixed, klausul repricing, biaya dana bank, profil risiko debitur, dan waktu penyesuaian. Keputusan BI menahan suku bunga tidak otomatis menaikkan atau menurunkan seluruh cicilan KPR.
Simulasi Dampak Perubahan Bunga KPR
Asumsi ilustrasi: sisa pokok Rp500 juta, sisa tenor 15 tahun, metode anuitas, tanpa biaya asuransi, provisi, atau denda.
Rumus cicilan:
[
C = P \times \frac{r(1+r)^{n}}{(1+r)^{n}-1}
]
(P) = pokok, (r) = bunga per bulan, (n) = 180 bulan.
| Bunga efektif per tahun | Estimasi cicilan/bulan | Selisih vs 8,00% |
|---|---|---|
| 8,00% | Rp4.778.260 | — |
| 8,50% | Rp4.923.698 | +Rp145.438 |
| 9,00% | Rp5.071.333 | +Rp293.073 |
Simulasi bukan tagihan aktual bank. Perhitungan dapat berbeda karena metode bunga, tanggal pembayaran, biaya, asuransi, dan ketentuan kontrak.
Apa yang Perlu Dicek Pemilik KPR?
- kapan periode fixed berakhir
- bunga floating yang berlaku
- klausul repricing
- sisa pokok dan sisa tenor
- penalti pelunasan dini
- biaya refinancing, provisi, dan asuransi
- opsi take over
Refinancing hanya masuk akal setelah seluruh biaya dihitung, bukan hanya karena promo bunga awal.
Dampak BI Rate terhadap Calon Pembeli Rumah
Kemampuan mencicil dipengaruhi suku bunga efektif, tenor, uang muka, dan rasio cicilan terhadap penghasilan. Promo fixed rate membuat cicilan awal tampak ringan, tetapi total bunga selama tenor bisa lebih besar jika floating kemudian naik. Kredit konsumsi juga tumbuh lebih lambat dibanding kredit investasi, sehingga daya beli perumahan perlu dihitung hati-hati.
Dampak BI Rate 5,75% terhadap Deposito
Bank menawarkan bunga berbeda sesuai kebutuhan likuiditas dan tenor. BI mencatat suku bunga deposito 1 bulan Juni 2026 di 4,76%, sementara suku bunga kredit 8,81%. Angka itu rata-rata industri, bukan jaminan bunga di setiap bank.
Tenor 1, 3, 6, dan 12 bulan biasanya punya harga berbeda. Deposito jangka pendek lebih mudah disesuaikan jika bank mengubah strategi dana.
Jangan Lihat Bunga Deposito Kotor Saja
Bunga bruto dipotong PPh final 20% untuk simpanan di atas Rp7,5 juta, sesuai ketentuan yang berlaku. Hasil bersih baru dibandingkan dengan inflasi.
Ilustrasi: deposito Rp100 juta, bunga 5% per tahun, tenor 12 bulan, pajak 20%, inflasi Juli 2,88%.
- Bunga bruto: Rp5.000.000
- Pajak: Rp1.000.000
- Bunga bersih: Rp4.000.000
- Nilai akhir: Rp104.000.000
- Real return sederhana: sekitar 1,09%
Simulasi Hasil Deposito
Asumsi: pokok Rp100 juta, tenor 12 bulan, PPh 20%, inflasi 2,88%.
| Bunga deposito | Bunga bruto | Pajak | Hasil bersih |
|---|---|---|---|
| 4,00% | Rp4.000.000 | Rp800.000 | Rp3.200.000 |
| 4,50% | Rp4.500.000 | Rp900.000 | Rp3.600.000 |
| 5,00% | Rp5.000.000 | Rp1.000.000 | Rp4.000.000 |
| 5,50% | Rp5.500.000 | Rp1.100.000 | Rp4.400.000 |
Hasil adalah ilustrasi, bukan tawaran produk.
Apa Hubungan Deposito dengan LPS?
LPS menjamin simpanan hingga Rp2 miliar per nasabah per bank, dengan syarat simpanan layak bayar. Tingkat bunga penjaminan yang berlaku 1 Juli-30 September 2026 adalah 3,75% untuk simpanan rupiah di bank umum, 6,25% di BPR, dan 2,00% untuk valas di bank umum.
Bunga di atas tingkat penjaminan dapat memengaruhi status penjaminan sesuai ketentuan LPS, bersama syarat lain seperti tercatat dalam pembukuan bank dan tidak merugikan bank. Mengejar bunga tinggi tanpa memeriksa ketentuan LPS menambah risiko, bukan otomatis menambah keamanan.
BI Rate Ditahan, Apakah Bunga Deposito Akan Tetap Tinggi?
Belum tentu. Bank dapat menurunkan, menahan, atau menaikkan bunga deposito tergantung kebutuhan dana, likuiditas, kompetisi DPK, ekspektasi suku bunga, dan tenor. BI-Rate yang ditahan hanya mengurangi tekanan kebijakan, bukan mengunci bunga pasar.
Deposito atau Tabungan, Mana Lebih Menarik?
| Aspek | Tabungan | Deposito |
|---|---|---|
| Likuiditas | Tinggi | Terikat tenor |
| Bunga | Umumnya lebih rendah | Umumnya lebih tinggi |
| Tenor | Tidak ada | Ada |
| Penalti | Biasanya tidak | Ada jika pecah dini |
| Cocok untuk | Dana darurat | Dana yang bisa mengendap |
| Risiko | Risiko bank dan inflasi | Risiko bank, penalti, dan inflasi |
Deposito bukan investasi bebas risiko absolut. Yang dijamin LPS adalah simpanan yang memenuhi syarat, bukan seluruh imbal hasil di atas ketentuan.
Dampak BI Rate terhadap SBN dan Obligasi
Harga obligasi dan yield umumnya bergerak berlawanan. Jika yield naik, harga obligasi yang sudah beredar cenderung turun. Jika yield turun, harga cenderung naik.
Arah pasar tidak hanya ditentukan BI-Rate. Inflasi, rupiah, The Fed, arus modal asing, risiko fiskal, tenor, dan likuiditas juga berpengaruh. Per 20 Agustus 2026, kurva SBN tenor 10 tahun berada di kisaran 7,05% menurut data PHEI.
Apakah Saat BI Rate Tinggi Waktu yang Baik Membeli Obligasi?
Tidak ada jawaban mutlak. Jika suku bunga sudah mendekati puncak, yield relatif menarik dan ada peluang capital gain bila yield kemudian turun. Risikonya, suku bunga masih bisa naik lagi sehingga harga obligasi turun.
Investor hold to maturity lebih fokus pada kupon dan pelunasan di jatuh tempo. Investor yang memperdagangkan obligasi lebih terpapar perubahan harga harian.
Dampak ke SBN Ritel
ORI dan SR umumnya fixed rate dan dapat diperdagangkan sesuai ketentuan. SBR dan ST biasanya floating with floor serta tidak diperdagangkan di pasar sekunder seperti ORI/SR. Pajak kupon SBN ritel 10% lebih rendah daripada PPh bunga deposito 20%. Kupon seri lama tidak boleh dipakai sebagai kupon seri baru.
Dampak BI Rate terhadap Reksa Dana Pasar Uang
Portofolio biasanya berisi deposito dan surat utang jangka pendek. Perubahan yield meresap bertahap ke NAB. Tidak ada jaminan NAB selalu naik hanya karena BI-Rate ditahan.
Dampak terhadap Reksa Dana Pendapatan Tetap
Reksa dana ini lebih sensitif terhadap durasi obligasi. Durasi panjang biasanya lebih volatil saat yield bergerak. Jika yield turun, ada potensi capital gain. Jika yield naik, NAB bisa tertekan meski kupon tetap diterima.
Dampak terhadap Saham
Empat jalur utama: biaya pinjaman perusahaan, konsumsi rumah tangga, valuasi melalui tingkat diskonto, dan aliran dana investor. BI-Rate tinggi tidak otomatis membuat IHSG turun. Pada 20 Agustus 2026, IHSG ditutup 6.501,59.
Sektor Saham yang Sensitif terhadap Suku Bunga
Properti, perbankan, otomotif, consumer discretionary, konstruksi, dan emiten berutang tinggi dapat lebih sensitif. Sensitif tidak berarti pasti turun.
Bagaimana Dampaknya terhadap Saham Bank?
Sisi positif: ruang penetapan harga kredit dan margin tertentu. Sisi tekanan: biaya dana, laju kredit, dan kualitas aset. Bunga tinggi tidak otomatis menguntungkan bank.
Dampak terhadap Saham Properti
KPR memengaruhi daya beli rumah. Jika bunga kredit tertahan tinggi, permintaan bisa lebih selektif. Biaya pendanaan pengembang dan sentimen konsumen juga ikut berperan.
Dampak BI Rate terhadap Emas
Harga emas domestik dipengaruhi harga dunia, kurs USD/IDR, serta premi atau biaya lokal. BI-Rate hanya faktor tidak langsung. Geopolitik, dolar, dan yield global sering lebih dominan. Emas dunia sempat berada di sekitar US$4.520 per ounce pada 21 Agustus 2026 pagi, sementara harga beli digital domestik berkisar Rp2,62-2,64 juta per gram.
Dampak BI Rate terhadap Rupiah
Selisih suku bunga memengaruhi daya tarik aset rupiah. BI juga memakai intervensi valas, DNDF, NDF, dan insentif lindung nilai. JISDOR 20 Agustus 2026 tercatat Rp17.779 per dolar AS, lebih kuat dari Rp17.856 pada 18 Agustus.
Siapa yang Diuntungkan dan Siapa yang Lebih Tertekan?
| Kelompok | Potensi dampak | Catatan |
|---|---|---|
| Pemilik KPR fixed | Cicilan cenderung stabil | Risiko muncul setelah masa fixed |
| Pemilik KPR floating | Terpapar repricing | Tidak otomatis naik hari ini |
| Calon debitur | Harga kredit masih relatif tinggi | Bandingkan promo dan total biaya |
| Pemilik deposito | Imbal hasil nominal masih bersaing | Cek pajak dan LPS |
| Investor pasar uang | Hasil bergerak bertahap | Likuiditas lebih tinggi |
| Investor obligasi | Harga sensitif terhadap yield | Hold to maturity berbeda dengan trading |
| Investor saham | Dampak lewat laba dan valuasi | Sektor tidak seragam |
| Perusahaan berutang tinggi | Biaya bunga lebih berat | Tergantung struktur utang |
Contoh Dampak pada Tiga Profil Keuangan
Kasus 1: Pemilik KPR floating Rp500 juta
Jika bunga naik dari 8,00% ke 8,50%, cicilan ilustratif bertambah sekitar Rp145 ribu per bulan. Yang perlu dicek: tanggal repricing, cap, dan kemampuan buffer.
Kasus 2: Pemilik dana Rp100 juta
Deposito memberi kepastian tenor, tetapi kena pajak 20% dan bisa di bawah atau di atas TBP LPS. Reksa dana pasar uang lebih likuid, tetapi NAB tidak dijamin. SBN ritel punya pajak 10% dan profil risiko negara, dengan likuiditas yang berbeda antarseri.
Kasus 3: Investor obligasi
Membeli sekarang mengunci yield saat ini. Menunggu berisiko kehilangan harga jika yield turun. Hold to maturity meniadakan kebutuhan merealisasikan kerugian harga, selama emiten atau negara membayar sesuai jadwal.
BI Rate 5,75%, Apa yang Sebaiknya Dilakukan Pemilik KPR?
- Baca ulang kontrak.
- Catat akhir masa fixed.
- Cek bunga floating.
- Hitung kemampuan cicilan.
- Buat simulasi kenaikan 50-100 bps.
- Siapkan dana penyangga.
- Bandingkan refinancing.
- Masukkan seluruh biaya take over.
- Jangan hanya melihat promo awal.
Apa yang Perlu Dilakukan Pemilik Deposito?
Bandingkan bunga bersih setelah pajak. Cek tingkat bunga penjaminan LPS, tenor, penalti, dan kebutuhan likuiditas. Strategi ladder membagi dana ke beberapa tenor agar ada dana yang jatuh tempo secara bertahap.
Apa yang Perlu Diperhatikan Investor?
Investor konservatif: utamakan likuiditas, perlindungan modal, serta instrumen sesuai profil seperti deposito, SBN, atau pasar uang.
Investor moderat: diversifikasi ke obligasi dan reksa dana dengan memahami volatilitas.
Investor agresif: cermati valuasi saham, laba, dan sensitivitas sektor.
Klasifikasi ini bukan asesmen profil risiko resmi.
Kapan BI Rate Bisa Turun?
Tidak ada tanggal pasti. Ruang penurunan dapat terbuka apabila inflasi tertahan, rupiah stabil, tekanan global mereda, arus modal tertata, dan pertumbuhan tidak memerlukan pengetatan tambahan. Keputusan September tetap bergantung asesmen RDG.
Bisakah BI Rate Naik Lagi?
Bisa, jika kondisi memerlukannya. Skenario pemicu meliputi tekanan rupiah, kenaikan inflasi, risk-off global, penguatan dolar, atau arus modal keluar. Skenario bukan prediksi dasar.
Skenario BI Rate Selanjutnya
| Skenario | Kondisi yang mendorong | Dampak potensial |
|---|---|---|
| Turun | Inflasi nyaman, rupiah stabil, tekanan global mereda | KPR floating berpeluang lebih ringan; harga obligasi berpeluang naik; deposito bisa turun bertahap |
| Tetap | Stabilitas masih jadi prioritas | Status quo dengan transmisi bertahap |
| Naik | Rupiah tertekan atau inflasi meningkat | Biaya kredit naik; yield berpeluang naik; aset berisiko lebih volatil |
Mitos dan Fakta BI Rate
| Anggapan | Fakta |
|---|---|
| BI-Rate 5,75% = bunga KPR 5,75% | Bunga KPR ditetapkan bank |
| BI-Rate tetap = cicilan pasti tetap | Hanya jika kontrak tidak direpricing |
| Semua deposito langsung naik/turun | Transmisi tidak seragam |
| Bunga tinggi selalu buruk bagi saham | Dampak lewat banyak jalur |
| BI-Rate turun selalu melemahkan rupiah | Rupiah dipengaruhi banyak faktor |
| Deposito pasti lebih untung saat bunga tinggi | Pajak dan inflasi mengurangi hasil bersih |
| Obligasi selalu turun saat bunga tinggi | Harga existing yang lebih tertekan jika yield naik |
| Semua KPR floating mengikuti BI-Rate langsung | Bank punya jadwal dan rumus sendiri |
| Bunga deposito tinggi pasti dijamin LPS | Ada tingkat bunga penjaminan dan syarat lain |
| Investor harus menunggu BI-Rate turun | Keputusan bergantung tujuan dan likuiditas |
Kesalahan Umum Membaca Berita BI Rate
Menyamakan BI-Rate dengan bunga bank, menganggap transmisi instan, tidak membedakan fixed dan floating, hanya melihat bunga bruto, mengabaikan LPS, menyamakan obligasi dengan deposito, menganggap saham pasti turun, mengambil keputusan dari satu RDG, mengabaikan inflasi, dan mengabaikan kebutuhan kas.
Indikator yang Perlu Dipantau Setelah RDG BI
| Indikator | Mengapa penting? | Sumber |
|---|---|---|
| Inflasi | Menentukan ruang kebijakan | BPS |
| JISDOR/rupiah | Pertimbangan stabilitas | BI |
| Kebijakan The Fed | Memengaruhi arus modal | Federal Reserve |
| Yield SBN | Harga obligasi | PHEI/Kemenkeu |
| Pertumbuhan kredit | Transmisi ke ekonomi | BI/OJK |
| Bunga deposito | Hasil simpanan | BI/OJK/bank |
| SBDK | Dasar bunga kredit | Bank/OJK/BI |
| Tingkat bunga LPS | Status penjaminan | LPS |
| IHSG | Sentimen saham | BEI |
| Harga emas | Aset lindung nilai | pasar tepercaya |
Jadwal RDG Bank Indonesia Berikutnya
Menurut kalender resmi BI, RDG bulanan berikutnya adalah Selasa-Rabu, 22-23 September 2026. Keputusan berikutnya tidak dapat dipastikan hanya dari hasil RDG Agustus.
Pertanyaan yang Sering Diajukan
1. Berapa BI Rate terbaru?
BI-Rate terbaru 5,75% setelah RDG 18-19 Agustus 2026. Deposit Facility 4,75% dan Lending Facility 6,50%.
2. Mengapa BI Rate ditahan 5,75%?
Menurut BI, untuk memperkuat stabilitas rupiah di tengah gejolak global, menjaga inflasi dalam sasaran 2,5% ± 1%, dan mendukung pertumbuhan.
3. Apa arti BI Rate 5,75%?
Itu suku bunga kebijakan, bukan bunga yang otomatis dikenakan pada KPR, deposito, atau tabungan.
4. Apakah BI Rate sama dengan bunga bank?
Tidak. Bank menetapkan bunga sendiri berdasarkan biaya dana, risiko, dan strategi.
5. Apakah bunga KPR akan naik?
Belum tentu. Bergantung jenis bunga dan kebijakan masing-masing bank.
6. Apakah cicilan KPR floating akan naik?
Belum tentu pada hari RDG. Perubahan mengikuti jadwal repricing bank.
7. Apakah KPR fixed terpengaruh BI Rate?
Tidak langsung selama masa fixed masih berlaku.
8. Kapan bunga KPR berubah setelah BI Rate berubah?
Saat bank menyesuaikan suku bunga sesuai kontrak, sering kali tidak pada hari yang sama.
9. Apakah bunga deposito akan naik?
Tidak otomatis. Bank bisa menahan atau bahkan menurunkan bunga jika likuiditas cukup.
10. Apakah deposito menarik saat BI Rate 5,75%?
Bisa, jika hasil bersih, tenor, dan ketentuan LPS sesuai kebutuhan dana.
11. Berapa bunga deposito yang dijamin LPS?
Tingkat bunga penjaminan bank umum rupiah 3,75% hingga 30 September 2026.
12. Apakah deposito di atas bunga LPS tetap dijamin?
Tidak otomatis. Status mengikuti ketentuan LPS, bukan hanya nominal pokok.
13. Apa dampak BI Rate ke tabungan?
Tabungan biasanya kurang sensitif dibanding deposito, tetapi tetap bisa berubah.
14. Apa dampak BI Rate ke SBN?
Lewat ekspektasi yield dan harga obligasi di pasar sekunder.
15. Apakah harga obligasi naik jika BI Rate turun?
Cenderung ya untuk obligasi existing, tetapi bukan jaminan.
16. Apa dampak BI Rate terhadap reksa dana pasar uang?
Biasanya bertahap melalui deposito dan instrumen jangka pendek.
17. Apa dampaknya terhadap reksa dana pendapatan tetap?
Lebih besar pada portofolio berdurasi panjang.
18. Apakah BI Rate tinggi buruk untuk saham?
Tidak selalu. Dampak tergantung laba, valuasi, dan arus dana.
19. Saham sektor apa yang sensitif terhadap BI Rate?
Properti, bank, otomotif, dan emiten berutang tinggi dapat lebih sensitif.
20. Apa dampak BI Rate ke IHSG?
Tidak linear. IHSG 20 Agustus 2026 ditutup 6.501,59.
21. Apa dampaknya terhadap emas?
Tidak langsung. Harga dunia dan rupiah lebih menentukan harga domestik.
22. Apa dampak BI Rate terhadap rupiah?
Membantu daya tarik aset rupiah, bersama instrumen stabilisasi lain.
23. Kapan BI Rate bisa turun?
Jika asesmen inflasi, rupiah, dan risiko global memungkinkan, tanpa tanggal pasti.
24. Bisakah BI Rate kembali naik?
Bisa, jika tekanan nilai tukar atau inflasi meningkat.
25. Kapan RDG BI berikutnya?
22-23 September 2026 menurut jadwal resmi.
26. Apakah sekarang waktu yang tepat membeli rumah?
Tergantung kemampuan cicilan, tenor, dan risiko floating, bukan hanya BI-Rate.
27. Lebih baik deposito atau SBN saat bunga tinggi?
Bandingkan pajak, likuiditas, tenor, dan tujuan dana.
28. Lebih baik deposito atau reksa dana pasar uang?
Deposito lebih terikat tenor; reksa dana pasar uang biasanya lebih likuid.
29. Apa yang harus dilakukan pemilik KPR sekarang?
Periksa jenis bunga, jadwal repricing, dan siapkan simulasi cicilan.
30. Apa indikator yang harus diperhatikan setelah BI Rate ditahan?
Inflasi, JISDOR, yield SBN, bunga bank, TBP LPS, kredit, dan RDG September.
Kesimpulan
Keputusan mempertahankan BI-Rate 5,75% adalah bagian dari bauran kebijakan untuk menjaga stabilitas rupiah, inflasi, dan pertumbuhan. Bank Indonesia menahan bunga setelah kenaikan 100 bps pada Mei-Juni, bukan karena seluruh bunga rumah tangga sudah selesai menyesuaikan.
Dampak pada KPR, deposito, dan investasi tidak otomatis atau seragam. Debitur fixed rate, debitur floating, pemilik deposito, dan investor obligasi menghadapi jalur yang berbeda.
Pantau keputusan RDG Bank Indonesia, bunga bank, tingkat bunga penjaminan LPS, inflasi, serta perkembangan pasar sebelum mengubah strategi kredit, simpanan, atau investasi. Untuk produk keuangan tertentu, baca kembali syarat, biaya, dan risikonya sebelum mengambil keputusan.
Sumber dan Referensi
- Bank Indonesia, BI-Rate Tetap 5,75%: Memperkuat Stabilitas, Mendorong Pertumbuhan Ekonomi, Siaran Pers No.28/162/DKom, 19 Agustus 2026. Data: BI-Rate, DF, LF, alasan kebijakan, inflasi, kredit, rupiah 18 Agustus, pertumbuhan ekonomi. Diakses 21 Agustus 2026.
- Bank Indonesia, halaman statistik BI-Rate dan kalender RDG 2026. Data: historis suku bunga dan jadwal 22-23 September 2026. Diakses 21 Agustus 2026.
- Bank Indonesia, JISDOR. Data: Rp17.779 pada 20 Agustus 2026. Diakses 21 Agustus 2026.
- Badan Pusat Statistik, Inflasi year-on-year pada Juli 2026 sebesar 2,88 persen, 3 Agustus 2026.
- OJK, data intermediasi perbankan Juni 2026: kredit dan DPK.
- Lembaga Penjamin Simpanan, penyesuaian TBP berlaku 1 Juli-30 September 2026.
- PHEI, fair prices and yield per 20 Agustus 2026.
- Peraturan terkait PPh final bunga deposito 20% (PP 131/2000 sebagaimana diubah).
Disclaimer
Artikel ini disusun untuk tujuan informasi dan edukasi berdasarkan data yang tersedia pada tanggal pembaruan. BI-Rate, bunga kredit, bunga deposito, tingkat bunga penjaminan LPS, yield obligasi, harga saham, nilai tukar, dan kondisi pasar dapat berubah. Simulasi dalam artikel bukan penawaran produk maupun rekomendasi investasi personal. Keputusan kredit, simpanan, dan investasi perlu disesuaikan dengan kondisi keuangan, tujuan, kebutuhan likuiditas, serta profil risiko masing-masing.